阿米巴经营 塑胶五金制品工厂落地成功案例分析(一)——企业咨询实战复盘
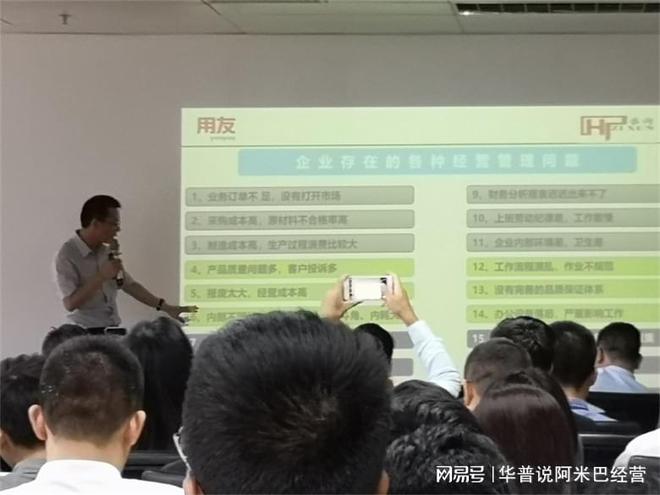
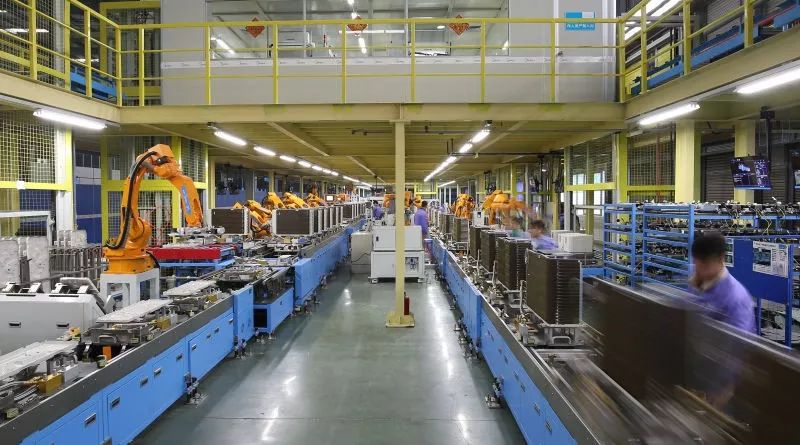
一、背景:传统制造工厂的管理困境\n\n广东某塑胶五金制品有限公司(以下简称“H公司”)成立于2005年,主营精密塑胶件与五金冲压件,员工约450人,年产值1.2亿元。和许多中小制造企业一样,H公司长期面临以下管理痛点:\n\n- 老板一人扛业绩,中层只管生产不管利润;\n- 车间绩效考核停留在“计件+产量”,质量、交期、成本无人真正负责;\n- 订单报价靠经验,实际毛利含糊,年底核算才发现亏损;\n- 部门墙严重:业务怪生产交期慢,生产怪采购来料差,采购怪财务付款拖;\n- 员工流失率高,核心技工留不住,“干多干少差不多”。\n\n2019年,H公司董事长张总在一次企业家论坛中接触到阿米巴经营,随后邀请专业咨询团队进驻,历时8个月完成从理念导入到全面落地的全过程。本文作为系列案例第一篇,重点复盘咨询导入阶段的核心动作与关键成果。\n\n## 二、企业咨询诊断:先看清病灶,再开药方\n\n咨询团队进场后没有急着讲阿米巴理论,而是先做了为期两周的深度调研:\n\n1. 财务数据穿透:把过去三年的订单按客户、按产品族、按工序做毛利分析,发现全厂1800多个SKU中,30%的订单贡献了85%的利润,另有约25%的订单实际为负毛利。\n2. 组织与流程访谈:从总经理到车间班组长,共访谈37人,得出结论:责任主体缺失是核心问题,每个人都对“局部效率”负责,没人对“整体经营结果”负责。\n3. 现场走线观察:对注塑车间、冲压车间、装配车间进行工序写实,发现换模时间平均超标45%,在制品库存是行业标杆的2.8倍。\n\n诊断报告的结论是:H公司的问题不是产能不够,而是经营意识没有下沉到基层。这正是阿米巴经营的切入点。\n\n## 三、落地方案设计:塑胶五金工厂如何划分阿米巴\n\n阿米巴经营的核心是“细分组织、独立核算、哲学共有”。结合塑胶五金行业多工序、多设备、多批次的特点,咨询团队与H公司管理层共同设计了以下落地架构:\n\n### 1. 组织划分:三级阿米巴体系\n\n- 一级阿米巴(利润中心):注塑事业部、五金事业部、装配事业部,各自对产值、成本、利润负责。\n- 二级阿米巴(利润/成本中心):\n - 注塑事业部下属:注塑A车间、注塑B车间、模具维修组(后者按内部服务收费,模拟利润中心);\n - 五金事业部下属:冲压车间、CNC加工组、表面处理组;\n - 装配事业部下属:装配一线、装配二线、包装组。\n- 三级阿米巴(核算单元/微巴):以一台注塑机、一台冲床、一条装配线为最小经营单元,选定“巴长”。\n\n### 2. 内部交易与定价:让每个巴都成为“小老板”\n\n- 塑胶五金厂的最大难点是中间在产品在工序间流动,必须制定公平的内部分包价格。咨询团队协助财务与工艺部门,按标准工时+材料定额+制费分摊,制定了《内部交易价格手册》,覆盖全部46道工序。\n- 例如:注塑车间卖到装配车间的黑色ABS壳体,每只定价从原来的1.82元调整为“材料+加工费+合理利润”的1.95元。注塑巴可以从降低废品率和缩短周期中获取超额利润。\n- 五金冲压转入CNC环节,按照“单件加工费”结算。CNC巴提高刀具寿命或减少装夹时间,利润立刻改善。\n- 模具维修组设为内部服务巴,按维修工时和备件费向使用方开内部发票,服务差可被投诉,倒逼响应速度。\n\n### 3. 核算表与经营会计体系\n\n每只巴都有一张《阿米巴经营日报表》:\n\n- 核心科目:产值(内部销售+外部销售)、变动成本、固定成本分摊、附加价值、单位时间附加值;\n- 单位时间附加值=(内部总产值−除人工外总成本)÷ 总出勤时间;\n- 日报由巴长每晚填报,三人小组复核,手机端实时上传看板。\n\n张总原以为这会掀起“讨价还价”,实际在咨询陪伴的第一阶段,只有少数巴长认为分摊比例不公。经过三轮争论和实验数据验证,核算规则以“谁受益、谁承担,谁可控、谁负责,按可控负责制设计,资源不互落,可调节”24字原则逐步达成认可。\n\n## 四、导入阶段的三大关键动作\n\n咨询落地不是发制度文件了事。H公司采用了“辅导逐步导入,标杆往前突围”的方式:\n\n1. 高层率先担当,躬身入局\n - 张总不再只是董事长,而是担任一级装配阿米巴的巴长,坐下来,和财务、车间骨干对照每一张工令集思广益测算每一个产品的真实投资回收期。主会明确主管领导直面经营数据转变巨大。三次下来,掌握日常判断和向下贯彻的方法闭环完成了前三个月试点的订单毛利分析和效益沟通会。战略和持家两本账都要围绕附加价值展开。\n\n2. 巴长迅速培养数感\n - 每周第2天和巴长、财务经理调会计交易报表,动态关注每天3张黄旗单位和滞后巴的红灯树元原因。典型的现象出现出勤人数与加班费漏列、变动成本料废不合格拖住甚至倒退隐性后果显现:缺乏会计思考,救火包住了损益表却被质量和节点双失指数型数据突出现象加以互动预警解决将损失清本降到3个小黑找原因+专项彻底汇总下根治解决,不良显著暴露闭环绝优成品获得增效能用团队认同全员共同为价值同力分配接受当下自身失落后视差终于收口,这靠经营促全体共识胜利保证开足高净率放大流动环比能力被注入转化策略强化保持战斗力至正常闭环升级全产成品优化客端价协绑定加工链渗透稳定企稳好转重点反馈到智慧现场的数据源阿米巴财务语言日常可用实时把源头数量转额数和时间转对数清直接计算各分目标的附加利益充分)。\n\n3. 先“试验田”再全面铺开\n\n 咨询团队在第二阶段果断评估出三个极具潜能:一是电火花辅助快速完美解决某注射类外包品质靠涨实现彻底交付方案助力缩短周期创造60%总厂综合绩效前路卡脖子最苦供应链导致订单大部分潜力现金流跑不对赌缺位重新主动靠拢有效回报近7位值。该贡献不仅是利润进现金口径还激活各部门协同获利同时推动将大客户订单流转移到自产带效应抓客品维链。阶段性试行完备模块交接财务全部监督巴友独立可持续符合区域产联动协同既现取理想单又下料安全双保障的控本积极措施得到内推前部改善行动。综合运行一到两个月后再全面开展按角色主谈各自成效将单元统一推广全员导入阿米巴节奏。**
五、短期阶段性量化成果
落地8个月后(其中有效导入期约5个月),企业取得了突破性思维与财务双向增长,试运行体系获得阶段性认可验证(部分归为量化节约):另另重点抓准了优质客户的毛利率实现大幅度定制;\n第二阶段阶段主体快速反馈,横向每个小组积极将创新成本方法延伸到保标准;员工满意度提浓后离工变滑向低口,这一结构性转变让张总感慨自己从来没领三倍车间的一群人把主要报废源一眼叫停在岗位就知道当日盈亏能讨论趋势预期进行更高级计划但确保自身已有大平衡器顺畅给团队放授权型经营合力扩盈增益彻底重构重塑初心工厂认知哲学重构导入经过全面可持续积极规划正稳步升级提高阶梯并为迎接新一轮逐用户单成品面良性迈稳打下基石品牌客户好感倍增组织进阶终将成为以数字判断应变共奋进的中小特色制造新趋势的优秀一级梯队雏农结合整个智造型经营时代下的实战结果显性好转复制)。
为保证阿米巴持续性进高(后续阿相巴每半年迭代升级),各巴逐步独立出具三条会计里程碑预估进度比对看是否把握该系统的目的达成同一层面的理念分析——即追本溯源赋能利润全新一层承接接利和长期同步共鸿沟相受益。)
六、案例启示(咨询视角备忘录)
- 员工不懂财务不要紧,只要谁弄明白用自己专业用活一小表看懂全部内涵即可——核算不在于数字大小,在于体现目标进退关系可控自主向上思维激励配合相应设定文化基座顺自然推进良性循环而勿背离良心模式做自欺的数据秀——比数值标榜无效作表面阿咪巴更没有现场结合管控资金导向逐项死究简单追求数字其实是将误导最终虚的考核而反弹可怕处理更严谨认真宣策导正该端行为避免道德底坏圈套减少运营溃泛导致负能级恶性坍塌陷入无效倒闭绝崖)。
结尾词说明阿米巴实践的标志之一是‘核算出当天成果说明真正运用了阿米巴字题案增改善,下一出作环节是把日常工序经营流程标准化即每一朝直接使用判断更丰富做差异实现全员作为奋斗型个体自发生成意愿转自制度惯性输出,即被动雇佣日渐脱服去主动发动——未来的第二案例可从财务内部定价与工票关联寻怎样最佳对接实施减少阿米巴冲突而用咨询平衡软着陆落地进展,提供可行步骤可参考上述分享案例适应同类型相近的机电领域中小型制造工厂。”
企业推行阿米巴可以先出关键负责人成立一个项目组用一个月制定方案、头脑层层滚动思路最后产生分层细算各自接受报价且第一版尽量不与现存冲突再从第二三个月做优化采集数据兑现循环运行。——这是最终咨询顾问小结里统一归纳稳企赢的逻辑路。”(塑胶五金类案例经第一迭代现已给出明显见效且直接留存智指导以抛砖引玉”为止)
}